Una decisión estratégica para sostener la rentabilidad y la atracción de talento en la región.
Una publicación de Contract Workplaces
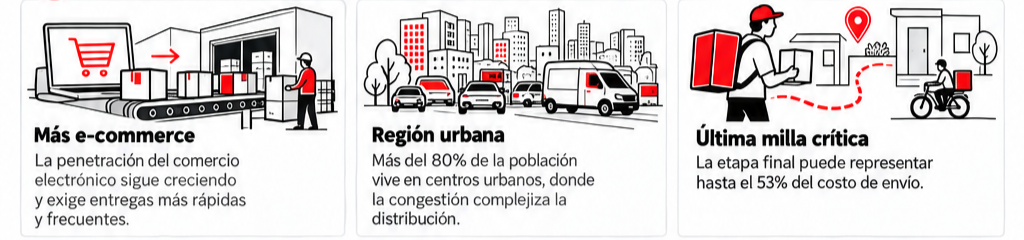
La infraestructura logística de América Latina atraviesa una profunda transformación. El crecimiento sostenido del comercio electrónico, acelerado durante la pandemia, junto con la demanda de entregas más rápidas y frecuentes, han sometido a la cadena de suministro regional a una presión operativa que va en aumento.
La penetración del comercio electrónico minorista en América Latina mantiene una curva ascendente que pasó del 9% en 2020 al 13% en 2022, alcanzando un 16% en 2024 y un 18% en 20251. Se prevé que en 2026 se acerque al 20%. Brasil, México y Argentina concentran, en conjunto, el 84,5% del total de las ventas minoristas en línea de la región2.
En este escenario, los esquemas tradicionales de abastecimiento masivo están dando paso a un modelo centrado en la entrega directa al consumidor final. En lugar de depender de un único gran depósito, las empresas necesitan una red de espacios distribuidos dentro y alrededor de las ciudades.
Hoy, los espacios de almacenamiento y distribución ya no son un activo pasivo. La convergencia entre dinámicas globales como el nearshoring y tendencias como el flight-to-quality están impulsando la transformación de los inmuebles logísticos en ambientes integrados y altamente eficientes donde confluyen las personas, la tecnología y las redes de entrega. En este proceso, algunas empresas están reemplazando depósitos obsoletos por modernos complejos que incorporan mejores prestaciones e, incluso, certificaciones de calidad ambiental.
Sin embargo, la distribución de la población plantea un desafío particular. En una región donde más del 80% de los habitantes vive en centros urbanos, megaciudades como São Paulo, Ciudad de México, Bogotá, Buenos Aires y Lima experimentan problemas de congestión vehicular3. En estos grandes conglomerados, la logística de última milla –la etapa final de transporte desde un centro de distribución hasta la puerta del destinatario– enfrenta importantes cuellos de botella. Tanto es así que esta etapa puede llegar a representar hasta el 53% del costo de envío4.
Está claro que el galpón logístico tradicional ubicado en la periferia y concebido para almacenar grandes volúmenes de mercadería resulta ineficiente para responder a las exigencias actuales. La respuesta requiere una red más diversificada y tecnificada, con instalaciones de distintas escalas y funciones para acercar los productos a sus destinatarios. Una transformación que también modifica las características de los espacios y las condiciones necesarias para que las personas puedan trabajar en ellos.
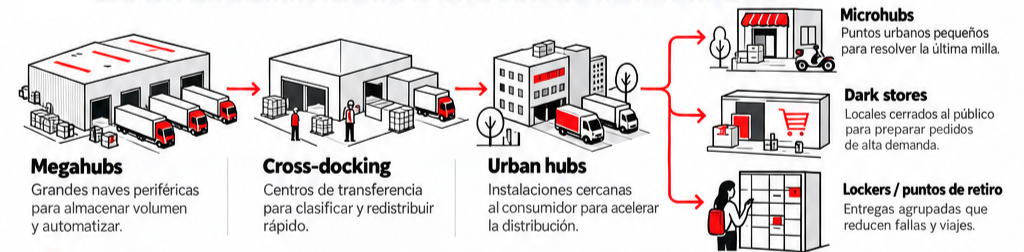
La red logística está evolucionando desde una cadena lineal, centrada en un gran almacén, hacia un sistema de distribución urbana diversificado e interconectado que debe servir a diversas actividades: recibir y almacenar mercadería, clasificarla, preparar pedidos y despacharlos. La distribución estratégica de los nodos permite reorganizar los flujos, adaptar los medios de transporte a cada tramo y reducir el impacto de la congestión urbana.
La última milla –el tramo más caro y complejo de toda la cadena– no comienza en una tipología particular; su punto de partida depende de la estructura de la red de distribución adoptada por cada operador. Las distintas instalaciones, por lo tanto, no constituyen categorías excluyentes: pueden complementarse dentro de una misma red y cumplir funciones diferentes según las necesidades de cada empresa.
→ Nodos periféricos o megahubs. Ubicados en los principales corredores interurbanos y en la periferia de las áreas metropolitanas, reciben grandes volúmenes de mercadería y permiten almacenarla a gran escala. Son naves industriales de grandes dimensiones (más de 50.000 m²), altura libre de techo de hasta 14 metros para optimizar el almacenamiento vertical y un alto grado de automatización y robótica.
→ Centros de transferencia intermedia o cross-docking. Situados cerca de los accesos principales a la ciudad, reciben mercadería procedente de los grandes centros periféricos para clasificarla y redistribuirla rápidamente en vehículos más pequeños. Suelen contar con superficies de entre 3.000 y 10.000 m², con muelles de carga y descarga en lados opuestos para agilizar el flujo de entrada y salida, minimizando el tiempo de almacenamiento. Para algunos operadores, este nodo puede ser el inicio de la última milla.
→ Logística de proximidad o urban hubs. La necesidad de acortar los tiempos de entrega determina la instalación de centros de escala mediana o reducida (de 300 m² a 1.000 m²) en el primer anillo metropolitano. Su función es acercar los productos de mayor demanda a los consumidores con una flota de vehículos livianos. Ante la escasez de espacio bien localizado, algunas empresas adaptan antiguas fábricas, estacionamientos o depósitos en desuso para convertirlas en centros de preparación de pedidos.
→ Microplataformas logísticas urbanas o microhubs. De dimensiones aún más reducidas, entre 30 y 500 m², se insertan en el tejido urbano y funcionan como puntos de partida para la distribución local. Son centros orientados específicamente a resolver la última milla y pueden operar con inventarios mínimos o sin existencias permanentes, según el modelo de distribución. Desde allí, se despachan los paquetes mediante bicicletas, vehículos livianos o repartidores a pie para eludir la congestión y las restricciones de circulación urbanas.
→ Tiendas invisibleso dark stores. Impulsadas por las aplicaciones de delivery y las cadenas de retail, estos centros se ubican en zonas urbanas de alta demanda. Son locales cerrados al público, destinados a la preparación rápida de productos de consumo masivo o comestibles para su despacho. Se organizan con un layout de pasillos, góndolas y sistemas de refrigeración optimizados para la velocidad de recolección de los repartidores. Aunque su implementación todavía es limitada –solo un 17,4% de las empresas declara haber adoptado esta modalidad–, representa una alternativa para mejorar los costos y el tiempo de envío1.
→ Puntos de retiroy smart lockers. Instalados en nodos de transporte, centros comerciales y supermercados, los lockers automatizados y los puntos de retiro permiten concentrar varias entregas en una sola parada. Esta modalidad, que complementa la red logística, desvincula la recepción del paquete de la presencia del destinatario en su domicilio, lo que contribuye a reducir la incidencia de entregas fallidas, uno de los mayores costos de la última milla.
La necesidad de procesar miles de paquetes dentro del entorno urbano en plazos cada vez más breves, está transformando un modelo laboral basado en la mano de obra intensiva y no calificada, en un ecosistema que incorpora nuevas formas de colaboración entre las personas y la tecnología. Aunque algunos estudios regionales5 identifican al transporte y la logística como uno de los sectores más susceptibles de ser automatizado, esto no implica una desaparición del empleo, sino una reconversión de las tareas y las competencias requeridas.
Hoy, las plataformas digitales y los sistemas automatizados permiten optimizar el uso del espacio, procesar grandes volúmenes de datos en tiempo real, anticipar necesidades mediante análisis predictivos e inteligencia artificial, y mejorar la preparación de pedidos y la asignación de inventarios. En instalaciones con sistemas robotizados, por ejemplo, dispositivos autónomos pueden trasladar estanterías hasta las estaciones de preparación, reduciendo los desplazamientos del personal. Así, los operadores pueden reservarse para tareas de mayor valor agregado como verificación, supervisión, resolución de problemas y toma de decisiones.
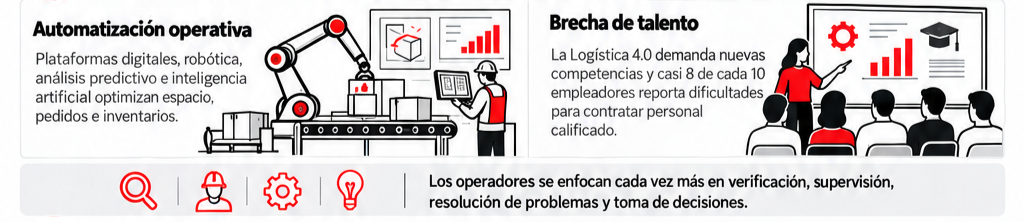
Esta evolución demanda perfiles con nuevas capacidades técnicas. Sin embargo, estudios de la CEPAL y la OIT señalan una brecha entre las competencias que demanda la Logística 4.0 y la oferta laboral disponible en América Latina6. La dificultad para conseguir personal capacitado puede representar un obstáculo para expandir la logística de proximidad. Casi 8 de cada 10 empleadores del sector reporta serias dificultades para contratar personal calificado para operar plataformas digitales y sistemas automatizados7.
La capacitación es, por lo tanto, una parte importante de la adaptación tecnológica. Pero no es la única. Para atraer y retener personal es preciso prestar atención a las condiciones laborales. La calidad del entorno físico, la ergonomía, las posibilidades de descanso y la accesibilidad de las instalaciones adquieren relevancia tanto para la experiencia cotidiana de los trabajadores como para la continuidad de la operación.
Tradicionalmente, la nave industrial se concibió como un espacio de almacenamiento separado de las funciones administrativas y corporativas. Hoy, la transformación de la logística está impulsando un nuevo paradigma que busca integrar el entorno de gestión con la planta de operaciones, en busca de mayor eficiencia y una mejor experiencia para el trabajador.
Esta evolución responde, entre otros factores, a la creciente necesidad de atraer y retener personal calificado. Las investigaciones sobre la experiencia de los trabajadores revelan que los espacios industriales tradicionales suelen ignorar necesidades básicas como la socialización y la integración cultural8. En este contexto, algunos proyectos comienzan a incorporar espacios compartidos y servicios que favorecen una mayor conexión entre las distintas funciones de la organización.
El diseño del workplace logístico puede abordarse desde tres dimensiones complementarias: la integración funcional, la calidad ambiental y ergonómica, y el bienestar de las personas.
→ Integración funcional. La proximidad entre las áreas administrativas y operativas facilita el intercambio de información y puede favorecer la coordinación entre equipos. La eliminación de los silos de comunicación tradicionales fomenta una cultura organizacional más cohesionada y agiliza la toma de decisiones ante contingencias en la cadena de suministro. El objetivo no es eliminar las particularidades de cada función, sino evitar que la organización física se convierta en una barrera para el trabajo conjunto.
→ Calidad ambiental y ergonomía. Al igual que en los entornos corporativos, las condiciones de iluminación, temperatura, ruido y calidad del aire interior forman parte de la experiencia laboral. Los sistemas de gestión automatizados pueden contribuir a regular estas variables, mientras que la incorporación de ventanales y tragaluces para llevar luz natural al interior de las naves, junto con sistemas de iluminación dinámica, favorece los ritmos circadianos de los trabajadores. El diseño ergonómico y el control del ruido también ayudan a reducir la fatiga y el esfuerzo físico, con efectos potenciales sobre el bienestar y el desempeño cotidiano.
→ Bienestar y servicios. Prestaciones tales como espacios verdes, instalaciones deportivas, comedores, salas de descanso, lactarios, atención médica y guarderías son algunas de las opciones que cada empresa puede incluir de acuerdo con sus características y las necesidades de los trabajadores. También pueden considerarse sistemas de transporte privado para facilitar los desplazamientos diarios. En la logística de proximidad, la ubicación de los nodos no solo influye en la rapidez con que el paquete llega a destino; también facilita el traslado del personal.
La integración de estas dimensiones dentro del entorno industrial tiene múltiples beneficios: contribuye a mejorar la experiencia y la satisfacción laboral, e influye en la atracción y retención de trabajadores especializados, lo que resulta especialmente relevante para mitigar el impacto económico de la rotación en una industria con escasez de personal calificado.
Adicionalmente, las certificaciones ambientales como LEED, junto con sellos de bienestar como WELL, pueden contribuir a diferenciar un activo y hacerlo más atractivo para algunos ocupantes.
El crecimiento del comercio electrónico y la transformación de la distribución urbana están modificando las exigencias sobre la infraestructura logística y las personas que trabajan en ella. La tradicional función aislada de almacenamiento y transporte se reconfigura en un sistema integrado que requiere coordinar la ubicación de los activos, las características de las instalaciones, las tecnologías utilizadas y las condiciones en las que se desarrolla el trabajo.
En este nuevo escenario, el valor de un inmueble logístico ya no depende solo de los metros cuadrados disponibles. La escala y la ubicación deben responder a las funciones que cumplirá cada uno dentro de la red, mientras que su diseño tiene que acompañar tanto las necesidades operativas como las de los trabajadores. La automatización, la capacitación y la calidad del entorno físico son dimensiones relacionadas de una misma transformación.
Invertir en espacios seguros, funcionales y orientados al bienestar no es una solución privativa de los espacios logísticos, pero sí puede formar parte de una estrategia para mejorar las condiciones de trabajo, sostener la productividad y retener personal especializado. Para las empresas y los desarrolladores, el desafío consiste en dejar de concebir estas instalaciones como contenedores pasivos y reconocerlas como una infraestructura que integra operaciones, tecnología y personas.
Referencias:
(1) NTT DATA & CENTRO ESPAÑOL DE LOGÍSTICA (2025): “V Estudio de la logística del e-commerce 2025: Desafíos y soluciones en la logística del e-commerce”.
(2) SALAZAR CASTELLANOS, D. (2026): “E-commerce crece en Latinoamérica 1,5 veces más que el promedio global y estos países lideran”. Bloomberg.
(3) JLL RESEARCH (2024): “25 insights sobre el mercado industrial y logístico de América Latina”.
(4) GARCÍA VILLAGRÁN, A. et al. (2026): “Desafíos logísticos de la última milla: En donde los clientes exigen, el tiempo aprieta y el error acecha”. Revista Ibero Ciencias.
(5) CALATAYUD, A. & MONTES, I. (2021): “Logística en América Latina y el Caribe: oportunidades, desafíos y líneas de acción”. Banco Interamericano de Desarrollo.
(6) CEPAL/OIT (2024): “El futuro del trabajo e integración de competencias en la industria 4.0”.
(7) CUSHMAN & WAKEFIELD (2026): “REdefining the industrial workplace”.
(8) JLL RESEARCH (2024): “Critical satisfaction gap found among frontline workers”.
¿Quieres conocer más sobre tendencias relacionadas al mundo del trabajo? Descúbrelas en WOW.
Suscribite